フリーランスエンジニアの社会保険|国保・国民年金の負担と下げた実例
PR本ページはプロモーション(広告)を含みます。
目次 7項目
フリーランスエンジニアの社会保険は、国民健康保険と国民年金が基本です。会社員のときに入っていた健康保険と厚生年金からは外れ、保険料も手続きも自分で受け持つことになります。
僕は2009年に新卒でSIerに入り、2016年にフリーランスエンジニアとして独立しました。独立したときは任意継続がよく分からないまま手続きをせず、国民健康保険に入っています。1年目は、届く通知のうちどれが自分の払うべきものなのかさえ分かりませんでした。
2024年からはマイクロ法人と個人事業の二刀流にして、社会保険の入り方が変わりました。この記事では、フリーランスの社会保険の全体像と負担を下げる選択肢を制度の一般論として整理します。僕の経験は、そのまま書きます。
社会保険の負担を大きく変える方法の1つが、マイクロ法人です。仕組みはフリーランスエンジニアのマイクロ法人にまとめています。
フリーランスエンジニアの社会保険は国保と国民年金が基本
フリーランスエンジニアの社会保険は、国民健康保険と国民年金の2つが基本です。会社員のときの健康保険と厚生年金は、退職した時点で抜けることになります。
会社員の社会保険から外れる
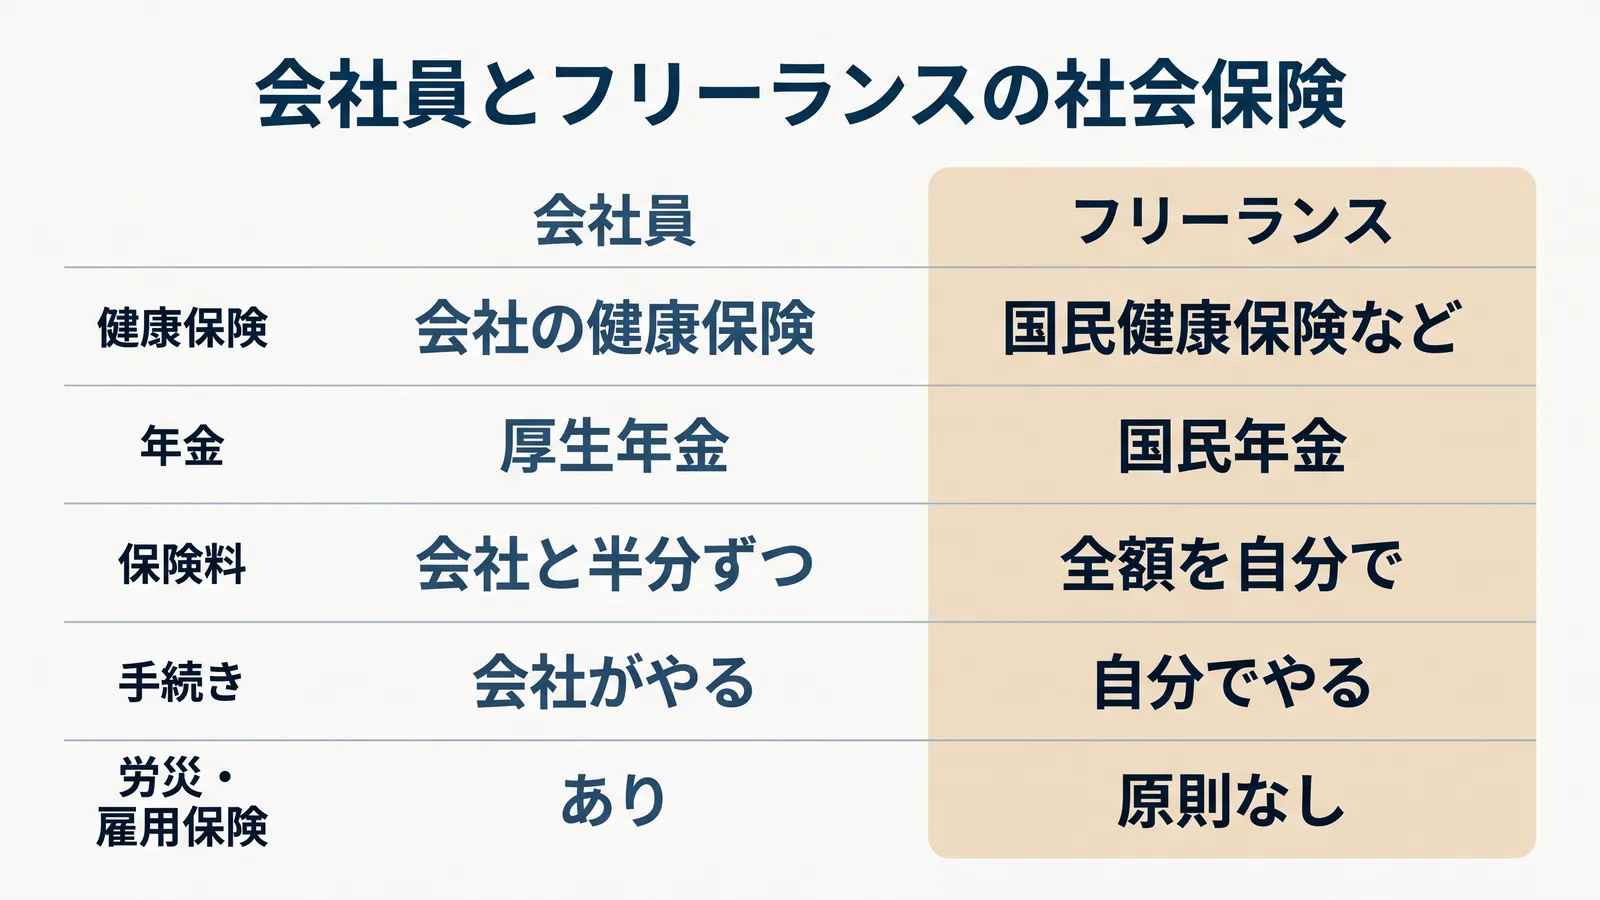
会社員の社会保険は、健康保険・厚生年金・雇用保険・労災保険などをまとめて会社が手続きしてくれる仕組みです。健康保険と厚生年金の保険料は、会社と本人で半分ずつ負担しています。
フリーランスになると、これがそのまま次のように変わります。
| 会社員 | フリーランス | |
|---|---|---|
| 健康保険 | 会社の健康保険(協会けんぽ・健康保険組合) | 国民健康保険・任意継続・国民健康保険組合・家族の扶養から選ぶ |
| 年金 | 厚生年金(国民年金の第2号被保険者) | 国民年金(第1号被保険者) |
| 保険料の負担 | 会社と本人で半分ずつ | 全額を自分で払う |
| 手続き | 会社がやってくれる | 自分で市区町村などに届け出る |
| 雇用保険 | 加入する | 原則として入れない |
| 労災保険 | 加入する | 原則として入れない(特別加入の制度がある) |
保険料の面で大きいのは、会社が負担していた半分が無くなることです。年金も、厚生年金の上乗せ部分が無くなり国民年金だけになります。病気やけがで働けないときに健康保険から出る傷病手当金も、国民健康保険には一般にありません。
会社員のときに当たり前にあったものが、フリーランスでは自分で選んで払うものになります。社会保険の話は、まずこの前提から考えると分かりやすくなります。
独立1年目、僕は何を払えばいいか分からなかった
独立1年目の僕は、社会保険や税金で何を払えばいいのかがまったく分かりませんでした。いろいろな書類が届いて、何が自分に必要で、どこにどんな支払いをすればいいのか本当に分からなかったんです。
ネットで調べても、出てくる情報が自分に当てはまるのかどうかが判別できませんでした。会社員のときは、こうしたことを会社が全部やってくれていたのだと、辞めてから気づいています。
健康保険をどうするかも、辞める前に調べていませんでした。結果としてはなんとかなりましたが、準備をしないまま辞めたのは失敗だったと思っています。いまならChatGPTのような対話型のAIに聞けば、当時よりずっと早く見当がつきそうです。それでも、自分の金額や期限は公式の案内と窓口で確かめるのが確実です。
独立1年目に届く主な支払いは、国民健康保険料・国民年金保険料・住民税・所得税(確定申告)です。届いた書類をこの4つに振り分けるだけでも、何が自分に関係するのかが見えやすくなります。
国保の保険料は前年の所得と住む自治体で決まる
国民健康保険の保険料は、前年の所得や世帯の人数などをもとに市区町村ごとに決まります。計算のしかたは各自治体の条例などで定められていて、同じ所得でも住む場所で金額が変わります。
厚生労働省は、保険料の決まり方を次のように説明しています。
具体的な国民健康保険料(税)の算定方法や徴収期限・方法などについて、各市町村の条例(国民健康保険組合の場合は規約)などで定められています。
一般に国民健康保険料は、所得に応じて決まる部分と加入する人数や世帯に応じて決まる部分を合わせて計算されます。
気をつけたいのは、独立した年の保険料が会社員時代の所得をもとに計算されることです。収入がまだ安定しない1年目に、前年の給与をもとにした保険料の通知が届くことになります。1年目の負担が重く感じられやすいのは、このためだといわれます。
自分の保険料の目安を知りたいときは、お住まいの市区町村のホームページや窓口で確かめるのが確実です。保険料の試算ができるページを用意している自治体もあります。
フリーランスが入れる健康保険は4つ
フリーランスが入れる健康保険は、国民健康保険・会社の健康保険の任意継続・国民健康保険組合・家族の扶養の4つです。どれが安くなるかは、前年の収入や家族の状況で人によって違います。
| 国民健康保険 | 任意継続 | 国民健康保険組合 | 家族の扶養 | |
|---|---|---|---|---|
| 入れる人 | ほかの健康保険に入っていない人 | 退職日までに継続して2か月以上加入していた人(協会けんぽの場合) | 組合の対象の業種で働く人 | 家族の健康保険の収入などの条件を満たす人 |
| 保険料の決まり方 | 前年の所得や世帯の人数などをもとに市区町村ごとに計算 | 退職時の給与をもとに計算。会社負担分も自分で払う | 組合ごとに決める | 本人の保険料はかからない |
| 加入できる期間 | 条件を満たす間 | 最長2年 | 組合の資格がある間 | 条件を満たす間 |
| 手続きの期限 | 14日以内 | 退職日の翌日から20日以内 | 組合ごとに確認 | 家族の勤務先を通して届け出る |
国民健康保険
国民健康保険は、ほかの健康保険に入っていない人が入る市区町村の健康保険です。フリーランスになって何も手続きをしなければ、基本はここに入ることになります。
メリットは、誰でも入れて期間の制限が無いことです。所得が一定より低い世帯には、保険料の一部が軽減される仕組みもあります。
デメリットは、所得が増えると保険料も上がっていくことです。また国民健康保険には扶養という考え方が無く、家族が加入すれば一般に人数に応じた保険料もかかります。フリーランスとして売上が伸びるほど、負担は重くなっていきます。
会社の健康保険の任意継続
任意継続は、会社で入っていた健康保険に退職後も最長2年間続けて入れる仕組みです。僕は独立のとき、この任意継続がよく分からず手続きをしませんでした。保険料を比べたうえで国民健康保険を選んだわけではありません。
協会けんぽの任意継続は、退職日までに継続して2か月以上加入していたことが条件です。手続きは退職日の翌日から20日以内です。
退職日の翌日から20日以内(20日目が土日、祝日の場合は翌営業日)にご提出ください。
出典:協会けんぽ「任意継続」
保険料は、退職時の給与(標準報酬月額)をもとに計算されます。在職中は会社が半分を負担していましたが、任意継続では全額を自分で払います。そのため、在職中に給与から引かれていた健康保険料のおよそ2倍になると考えておくと目安になります。協会けんぽでは、退職時の標準報酬月額が32万円を超えていた場合は32万円で計算すると案内されています。
給与が高かった人ほど、この上限が効いて国民健康保険より安くなる場合があります。扶養していた家族をそのまま扶養に入れておけるのも、国民健康保険との違いです。本人の希望で途中でやめることもできます。
会社の健康保険組合に入っていた人は、条件や保険料の上限が組合ごとに違います。辞める前に、勤めている会社の健康保険の案内を確かめておくと安心です。
国民健康保険組合
国民健康保険組合は、同じ業種や仕事をする人たちで作る健康保険です。保険料の決め方は組合の規約で決まり、市区町村の国民健康保険とは計算のしかたが違います。所得によっては、国民健康保険より安くなる場合もあります。
ただ、入れるのはその組合の対象の業種で働く人だけです。住んでいる地域が決まっている組合もあります。フリーランスエンジニアが入れる組合があるかどうかは、組合ごとの条件で決まります。加入を考えるときは各組合の案内で確かめてください。
家族の扶養に入る
配偶者などの家族が会社員でその健康保険の扶養に入れる場合は、それも選択肢になります。扶養に入れば、本人の健康保険料はかかりません。
協会けんぽの場合、同居している家族なら年収が130万円未満かつ被保険者の年収の半分未満であることが条件です(60歳以上などは180万円未満)。
被扶養者の年収が130万円(※)未満でかつ、被保険者の年収の半分未満ですか。
フリーランスの場合、この年収の見方(売上で見るか経費を引いた所得で見るか)は健康保険によって扱いが違うことがあります。フリーランスエンジニアとして本格的に稼ぐと、扶養の条件はすぐに超えてしまいます。独立直後の収入が少ない時期の選択肢として考えておき、家族の勤務先の健康保険に確かめてください。
年金は国民年金になる
フリーランスエンジニアの年金は、国民年金になります。会社員のときは厚生年金に入っていましたが、退職すると国民年金の第1号被保険者に切り替わります。保険料は自分で納めます。
国民年金の保険料
国民年金の保険料は、所得にかかわらず全員が同じ定額です。日本年金機構は、令和8年度の保険料を次のように案内しています。
国民年金保険料の金額は、1カ月あたり17,920円です(令和8年度)。
保険料は、毎年度見直されます。まとめて前払いする前納にすると割引があり、口座振替も選べます。
厚生年金と違って、国民年金には会社員の上乗せ部分がありません。将来受け取る老齢年金は、国民年金(老齢基礎年金)の分だけになります。そのため、フリーランスは将来の年金を自分で上乗せする制度もあわせて考えておくことが多いです。
配偶者を扶養に入れていた人は、配偶者の手続きも必要です。会社員に扶養されていた配偶者(第3号被保険者)は、扶養していた人が退職すると第1号被保険者として自分で保険料を納めることになります。
将来の年金を増やす制度
フリーランスが将来の年金を増やす方法には、付加年金・国民年金基金・iDeCoがあります。退職金の代わりとしては、小規模企業共済もよく挙げられます。
| 制度 | 中身 | 掛金 | 注意点 |
|---|---|---|---|
| 付加年金 | 国民年金に上乗せして納め、老齢基礎年金を増やす | 月400円 | 国民年金基金と同時には入れない |
| 国民年金基金 | 国民年金に上乗せする公的な年金 | iDeCoと合わせて月6.8万円まで(現行) | 付加年金とは同時に入れない |
| iDeCo(個人型確定拠出年金) | 自分で掛金を出して運用し、老後に受け取る | 国民年金基金・付加保険料と合わせて月6.8万円まで(現行) | 原則60歳まで引き出せない。運用の結果で受取額が変わる |
| 小規模企業共済 | 個人事業主などの退職金の積み立て | 月1,000〜70,000円 | 年金ではなく退職金の制度 |
付加年金について、日本年金機構は次のように案内しています。
国民年金保険料17,920円(令和8年度)のほかに月額400円の付加保険料を納付することにより、将来の老齢基礎年金の額を増額できる制度があります。
国民年金基金に入っている人は付加保険料を納められません。一方、iDeCoとは同時に入れます(日本年金機構「付加保険料の納付」)。
iDeCoと国民年金基金を合わせた掛金の上限は、いまは月6.8万円です(iDeCo公式サイト、国民年金基金「掛金について」)。これが2026年12月1日から月7.5万円に引き上げられる予定です。厚生労働省は次のように案内しています。
第1号加入者のiDeCoと国民年金基金との共通拠出限度額について、月額7.5万円に引き上げられます。
小規模企業共済は、中小機構が運営する個人事業主や小規模企業の経営者のための退職金制度です。掛金は月1,000〜70,000円の範囲で500円単位で決められ、全額を所得控除できると案内されています(中小機構「小規模企業共済」)。
僕が入っているのは、この中ではiDeCoだけです。掛金は毎月1万円にしています。小規模企業共済はやりたいと思いつつ、まだ手が出ていません。
どの制度にどれだけ掛けるかは、所得や家族の状況・老後の考え方で変わります。iDeCoは運用の商品によって元本が減ることもあります。加入を考えるときは各制度の公式情報を読み、必要に応じてファイナンシャルプランナーや税理士に相談してください。
退職後の加入手続き
フリーランスエンジニアが退職後にする社会保険の手続きは、健康保険と国民年金の2つです。国民健康保険と国民年金の届出は14日以内、協会けんぽの任意継続は退職日の翌日から20日以内と期限が短いのが特徴です。
| 手続き | 届け出る先 | 期限 | 公式の案内 |
|---|---|---|---|
| 国民健康保険への加入 | 住んでいる市区町村の窓口 | 加入するときから14日以内 | 厚生労働省「国民健康保険の加入・脱退について」 |
| 任意継続(協会けんぽ) | 住所地の協会けんぽの支部 | 退職日の翌日から20日以内 | 協会けんぽ「任意継続」 |
| 国民年金(第1号被保険者) | 住んでいる市区町村の窓口 | 退職日の翌日から14日以内 | 日本年金機構「国民年金に加入するための手続き」 |
開業届や青色申告など社会保険以外の手続きも含めた独立前後の流れは、フリーランスエンジニアになるための準備に時期ごとにまとめています。
国民健康保険の手続き
国民健康保険に入るときは、住んでいる市区町村の窓口に14日以内に届け出ます。厚生労働省は、次のように案内しています。
国民健康保険の被保険者となったとき、脱退するときなどは、14日以内に、お住まいの市町村の国民健康保険の窓口(国民健康保険組合の場合は国民健康保険組合の窓口等)まで関係書類を提出する必要があります。
届出には、会社の健康保険をやめた日が分かる書類(資格喪失証明書など)が求められるのが一般的です。必要な書類は自治体ごとに違うので、事前にホームページで確かめておくと窓口で慌てずに済みます。
届出が遅れても、一般に保険料は加入すべきだった時点までさかのぼって納めることになります。遅れたときの扱いは自治体ごとに確かめる必要があるので、早めに済ませておくのが安心です。
任意継続の手続き
任意継続を選ぶなら、退職日の翌日から20日以内に申出書を出します。協会けんぽの場合は郵送でも手続きでき、期限内に届いている必要があります。
20日という期限は、国民健康保険の保険料と比べてから決めようとすると意外と短い期間です。辞める前に市区町村で国民健康保険の保険料の目安を聞き、任意継続の保険料と並べて比べておくのが確実です。
前の章で書いたとおり、僕は任意継続がよく分からず、手続きをしないまま期限を過ぎました。選ぶかどうかは、退職の前に決めておくと慌てずに済みます。
国民年金の手続き
国民年金は、退職日の翌日から14日以内に住んでいる市区町村の窓口で第1号被保険者への切り替えを届け出ます。手続きには、基礎年金番号が分かるもの(基礎年金番号通知書や年金手帳など)かマイナンバーカードなどが要ります。退職してすぐに届け出るときは、離職票など厚生年金をやめた日が分かる書類を求められる場合もあります(日本年金機構「国民年金に加入するための手続き」)。
扶養していた配偶者がいる場合は、配偶者も第1号被保険者になるので届出が必要です。必要な書類は、市区町村の窓口で確かめてください。
社会保険料を抑える方法
フリーランスエンジニアが社会保険料を抑える方法は、軽減・減免の確認と健康保険の選び方・国民年金の免除や猶予・マイクロ法人との二刀流などです。どれが使えるかは、所得や家族・離職の理由で変わります。
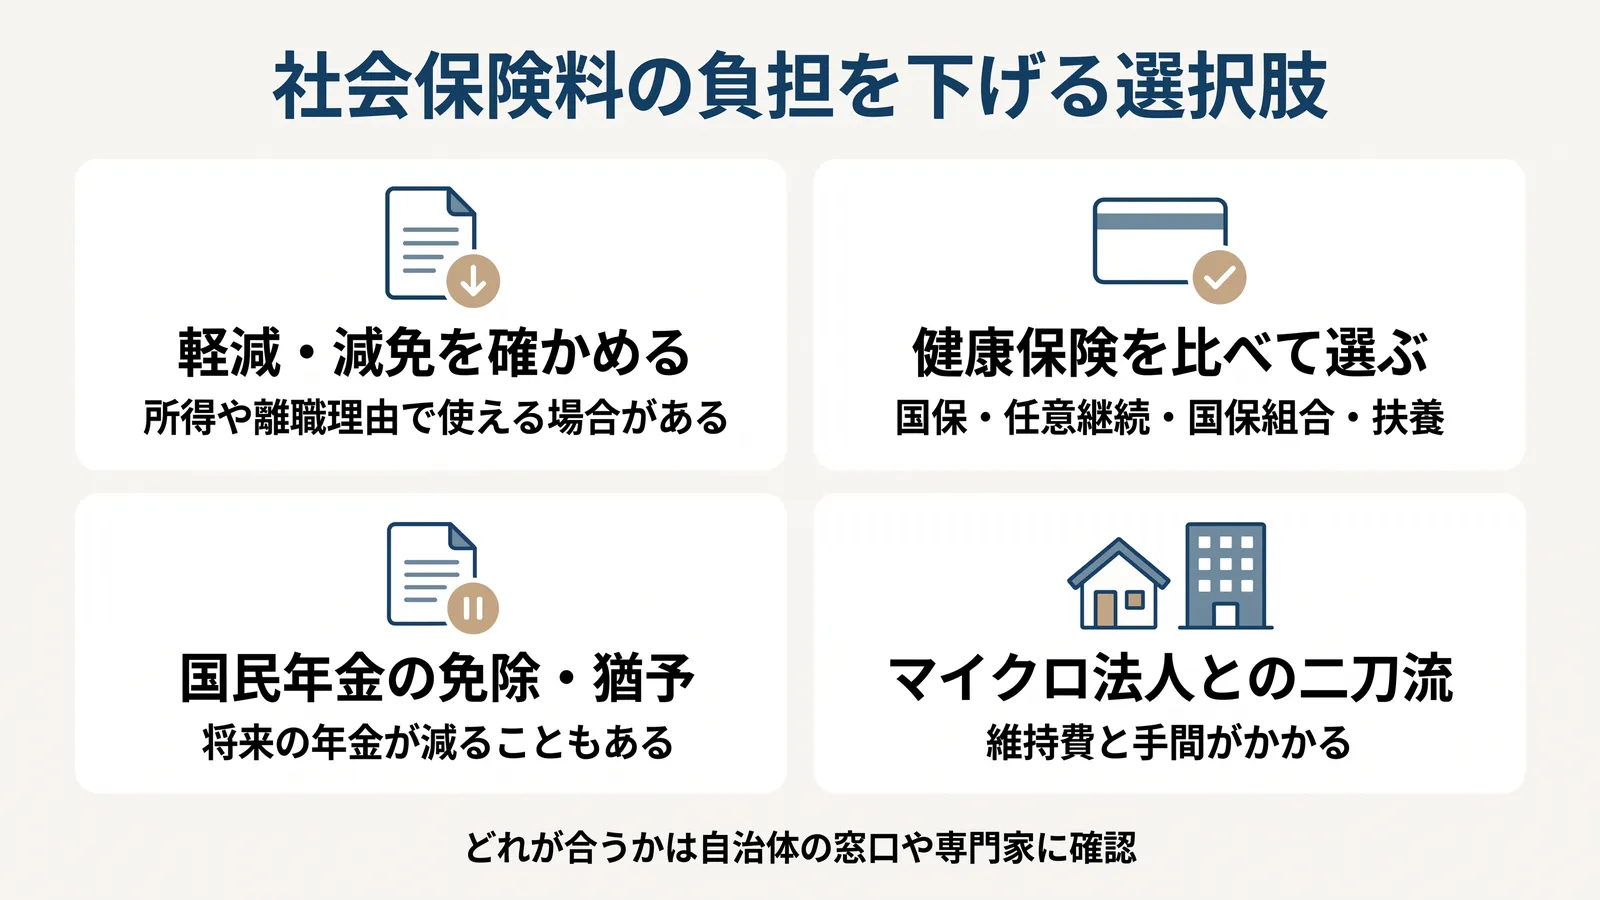
僕の場合は、2024年にマイクロ法人を作って社会保険の入り方を変えました。二刀流の前は国民健康保険と国民年金で月6〜8万円くらい(記憶が定かではない、おおよその額です)、いまは協会けんぽと厚生年金で月2万円強です。
保険料の減免を確かめる
国民健康保険と国民年金には、条件に当てはまれば保険料が軽くなる仕組みがあります。まず自分が使えるものが無いかを確かめておくと安心です。
国民健康保険では、所得が一定より低い世帯は保険料の一部(均等割・平等割)が7割・5割・2割軽減されます。会社の倒産や解雇などで離職した人は、前年の給与所得を30/100とみなして計算する軽減もあります。災害など特別な事情で納めるのが難しいときは、減免や納付の猶予を受けられる場合があります(厚生労働省「国民健康保険の保険料・保険税について」)。
離職による軽減は、雇用保険の特定受給資格者や特定理由離職者が対象です。自分から辞めて独立する場合は、一般に当てはまりません。
国民年金では、所得が少ないときや失業したときに申請して保険料の免除や納付猶予を受けられます(日本年金機構「国民年金保険料の免除制度・納付猶予制度」)。ただし免除の期間は将来の年金が減り、猶予の期間は年金額に反映されません。あとから追納できる期間もあるので、使うときは将来の年金との関係も確かめておきます。
どれも申請が必要で、黙っていても適用されるとは限りません。市区町村の窓口や年金事務所で、自分が対象になるかを聞いてみてください。
国保組合という選択肢
健康保険の入り方を変えることも、保険料を抑える方法の1つです。国民健康保険組合は保険料の決め方が組合ごとに違い、所得によっては国民健康保険より安くなる場合があります。
ただ、入れるのは組合の対象の業種で働く人に限られます。フリーランスエンジニアが対象になる組合があるかは、各組合の加入条件を確かめる必要があります。
独立直後なら、任意継続も比べる候補です。退職時の給与が高かった人は、任意継続の保険料の上限が効いて国民健康保険より安くなることがあります。ただし任意継続は最長2年なので、その先をどうするかもあわせて考えておきます。
マイクロ法人との二刀流
マイクロ法人との二刀流は、個人事業を続けながら自分1人の法人を作って社会保険はその法人で入る方法です。法人の社会保険料は個人事業の所得ではなく、法人から受け取る役員報酬をもとに決まります。
僕は独立した2016年から2024年まで、ずっと国民健康保険と国民年金でした。売上が上がる見込みがあり、このままでは社会保険料が高くなりすぎると感じて、2024年にマイクロ法人を作っています。仕組み自体は前々から知っていたものの、腰が重くてなかなか手を出せませんでした。
二刀流にしてからは、法人で協会けんぽと厚生年金に入っています。国保と国民年金のままだったら、売上が増えるにつれて保険料はさらに上がる見込みでした。前後の金額と仕組みの詳しいことは、マイクロ法人と個人事業主の二刀流に書いています。法人で入る社会保険料の決まり方は、マイクロ法人の社会保険料にまとめています。
ただ、二刀流は社会保険料だけで決められるものではありません。法人には毎年の維持費がかかり、帳簿と申告も個人と法人の2つになります。法人の事業に実態があることも前提です。かかる費用はマイクロ法人の維持費に、作ってから感じていることはマイクロ法人の後悔ポイントにまとめています。
どのくらいの売上から考えるかについて、僕の感覚では売上1,000万円前後くらいです。線を引けるものではなく、あくまで僕の肌感です。損得は売上・所得・役員報酬・住んでいる地域で変わるので、自分の数字で税理士に試算してもらうのが確実です。
二刀流を考えるときに税理士を探したい方へPR
税理士ドットコムは、税理士を探せるサービスです。僕自身は使ったことがありません。
公式サイトによると、コーディネーターが完全無料で税理士を紹介してくれます。紹介を断るのも自由です。登録税理士数は7,597人と案内されています。
マイクロ法人を作るかどうかは、法人の事業の中身と自分の数字を見てもらってから決めるのが安心です。相談するときは、最初に二刀流を考えていることを伝えておくと話が早く進みます。
内容は2026年10月11日に公式サイトで確認したものです。最新の情報は公式サイトで確かめてください。
労災保険に特別加入する
フリーランスは原則として労災保険に入れませんが、特別加入の制度があります。2024年11月からは、企業などから業務委託を受けるフリーランスなら業種や職種を問わず特別加入できるようになりました。
令和6年11月1日から、企業等から業務委託を受けているフリーランスの方(特定フリーランス事業)について業種・職種を問わず特別加入することができるようになりました。
申し込みは、都道府県労働局長の承認を受けた特別加入団体を通して行い、加入の手続きも団体がします。保険料や補償の中身は、団体の案内で確かめてください。常駐で現場に通う人や仕事中のけがが心配な人は、検討してみてもよい制度です。
民間の保険で足りない所を補う
国民健康保険には、会社員の健康保険にある傷病手当金が一般にありません。病気やけがで働けない期間の収入は、自分で備える必要があります。
そのためフリーランスは、民間の所得補償保険や就業不能保険で働けない間の収入を補うことがよく紹介されています。会社員のときに会社の団体保険でまかなえていたものが、退職すると無くなる場合もあります。
どこまで民間の保険で備えるかは、貯蓄の額や家族の状況で変わります。まず公的な制度で何が出るかを確かめ、足りない所だけを民間の保険で補う考え方が一般的です。保険料の払いすぎを防げます。
フリーランスの社会保険のよくある質問
フリーランスの社会保険でよく聞かれることを、制度の一般論としてまとめます。個別の判断は、窓口や専門家に確かめてください。
社会保険料は経費になる?
国民健康保険料や国民年金保険料は、事業の経費にはなりません。その代わり、確定申告で社会保険料控除として所得から差し引けます。家族の分を払った場合も、一般に控除の対象になります(国税庁「社会保険料控除」)。
僕は個人事業の確定申告を、仕訳から申告まで自分でしています。会計ソフトはfreee会計 です。払った社会保険料を控除に入れ忘れないよう、1年分の金額を確定申告の前にまとめておくと安心です。
任意継続と国保はどちらが安い?
どちらが安いかは、退職時の給与・前年の所得・扶養家族の有無・住んでいる市区町村で変わります。一概には言えません。
確かめる方法は、国民健康保険の保険料の目安を市区町村で聞き、任意継続の保険料を会社の健康保険で聞いて並べることです。任意継続の期限は退職日の翌日から20日以内なので、比べるのは退職の前に済ませておきます。
雇用保険はどうなる?
フリーランスは、原則として雇用保険に入れません。会社員のときのように、仕事が無くなったときに失業給付を受け取ることもできなくなります。
案件が途切れたときの生活費は、貯蓄などで自分で備えることになります。生活費の数か月分を別に分けておく考え方が、一般によく紹介されています。
社会保険料の支払いで気をつけることは?
国民健康保険料や国民年金保険料を滞納すると、督促や延滞金の対象になります。払うのが難しいときはそのままにせず、早めに市区町村や年金事務所に相談してください。前の章で触れた軽減・免除・猶予が使える場合があります。
マイクロ法人で社会保険に入る場合は、払い方も変わります。僕の法人口座のネット銀行は社会保険料の引き落としに対応していないので、毎月振り込みをしています。法人を作る前に、納付方法を確かめておくと安心です。
まとめ:まず自分の社会保険を確かめる
フリーランスエンジニアの社会保険は、国民健康保険と国民年金が基本です。会社員のときの健康保険と厚生年金から外れ、保険料も手続きも自分で受け持つことになります。
この記事のポイントをまとめます。
- 健康保険は、国民健康保険・任意継続・国民健康保険組合・家族の扶養から選ぶ
- 国民年金保険料は月17,920円(令和8年度)。上乗せには付加年金・国民年金基金・iDeCoがある
- 国民健康保険と国民年金の届出は14日以内、任意継続は退職日の翌日から20日以内
- 負担を下げるには、軽減・減免・免除の確認と健康保険の選び方・マイクロ法人との二刀流などがある
- 労災の特別加入や民間の保険で、会社員のときにあった保障を補う
僕は独立のとき、任意継続がよく分からないまま国民健康保険に入りました。独立1年目は届く書類のどれが必要かも分からず、会社がやってくれていたことを辞めてから実感しています。2024年にマイクロ法人を作ってからは、社会保険料が月2万円強になっています。
社会保険料は、所得・家族構成・住んでいる地域で変わります。まずはいま自分が何に入っていていくら払っているかを、届いた通知で確かめてみてください。どの形が合うかは、市区町村の窓口・年金事務所・社会保険労務士や税理士に相談して決めるのが安心です。法人化まで考えるなら、フリーランスエンジニアの法人化と二刀流もあわせて読んでみてください。
この記事を書いた人
関連記事
- フリーランスエンジニアのマイクロ法人|2024年に作った僕の判断ラインフリーランスエンジニアのマイクロ法人を、2024年にマイクロ法人を作ったサカイが整理します。検討の目安、個人事業主との二刀流での使い方、メリットとデメリット・維持費、作る前に確かめることをまとめます。
- マイクロ法人と個人事業主の二刀流|社会保険料は月6〜8万円くらいから2万強マイクロ法人と個人事業主の二刀流を、2024年に始めたサカイの記録で整理します。社会保険料は月6〜8万円くらいから月2万円強になりました。仕組み、メリット・デメリット、始めるまでの手順をまとめます。
- マイクロ法人の社会保険料はいくら?国保からの切り替えと役員報酬の決め方マイクロ法人の社会保険料の決まり方を、国保から協会けんぽ・厚生年金に切り替えたサカイが整理します。役員報酬の決め方、切り替えの手続き、社会保険料を下げるデメリットをまとめます。
- マイクロ法人の維持費は年いくら?合同会社の実額と内訳を項目ごとに公開マイクロ法人の維持費を、2024年に作ったサカイの法人の実額で公開します。均等割・税理士・会計ソフト・住所の費用で年30万円強。項目ごとの中身、株式会社と合同会社の違い、維持費を抑える方法をまとめます。
- マイクロ法人の後悔ポイントと続けていること|2024年に作った僕の実感マイクロ法人で後悔ポイントかもと感じていることと、いまも続けていることを、2024年に作ったサカイが書きます。法人格があるだけで頭を使う感覚や毎月の手間、社会保険料の変化、よくある後悔のパターン、作る前に確かめること、やめるときの流れと費用をまとめます。
- マイクロ法人に税理士は必要?年20万円で決算を任せている僕の分担マイクロ法人に税理士が必要かを、年20万円くらいで法人の決算申告を税理士に頼んでいるサカイが整理します。税理士なしが難しい理由、費用と頼む範囲、資産管理会社で断られ続けた税理士探し、相談するタイミングをまとめます。